
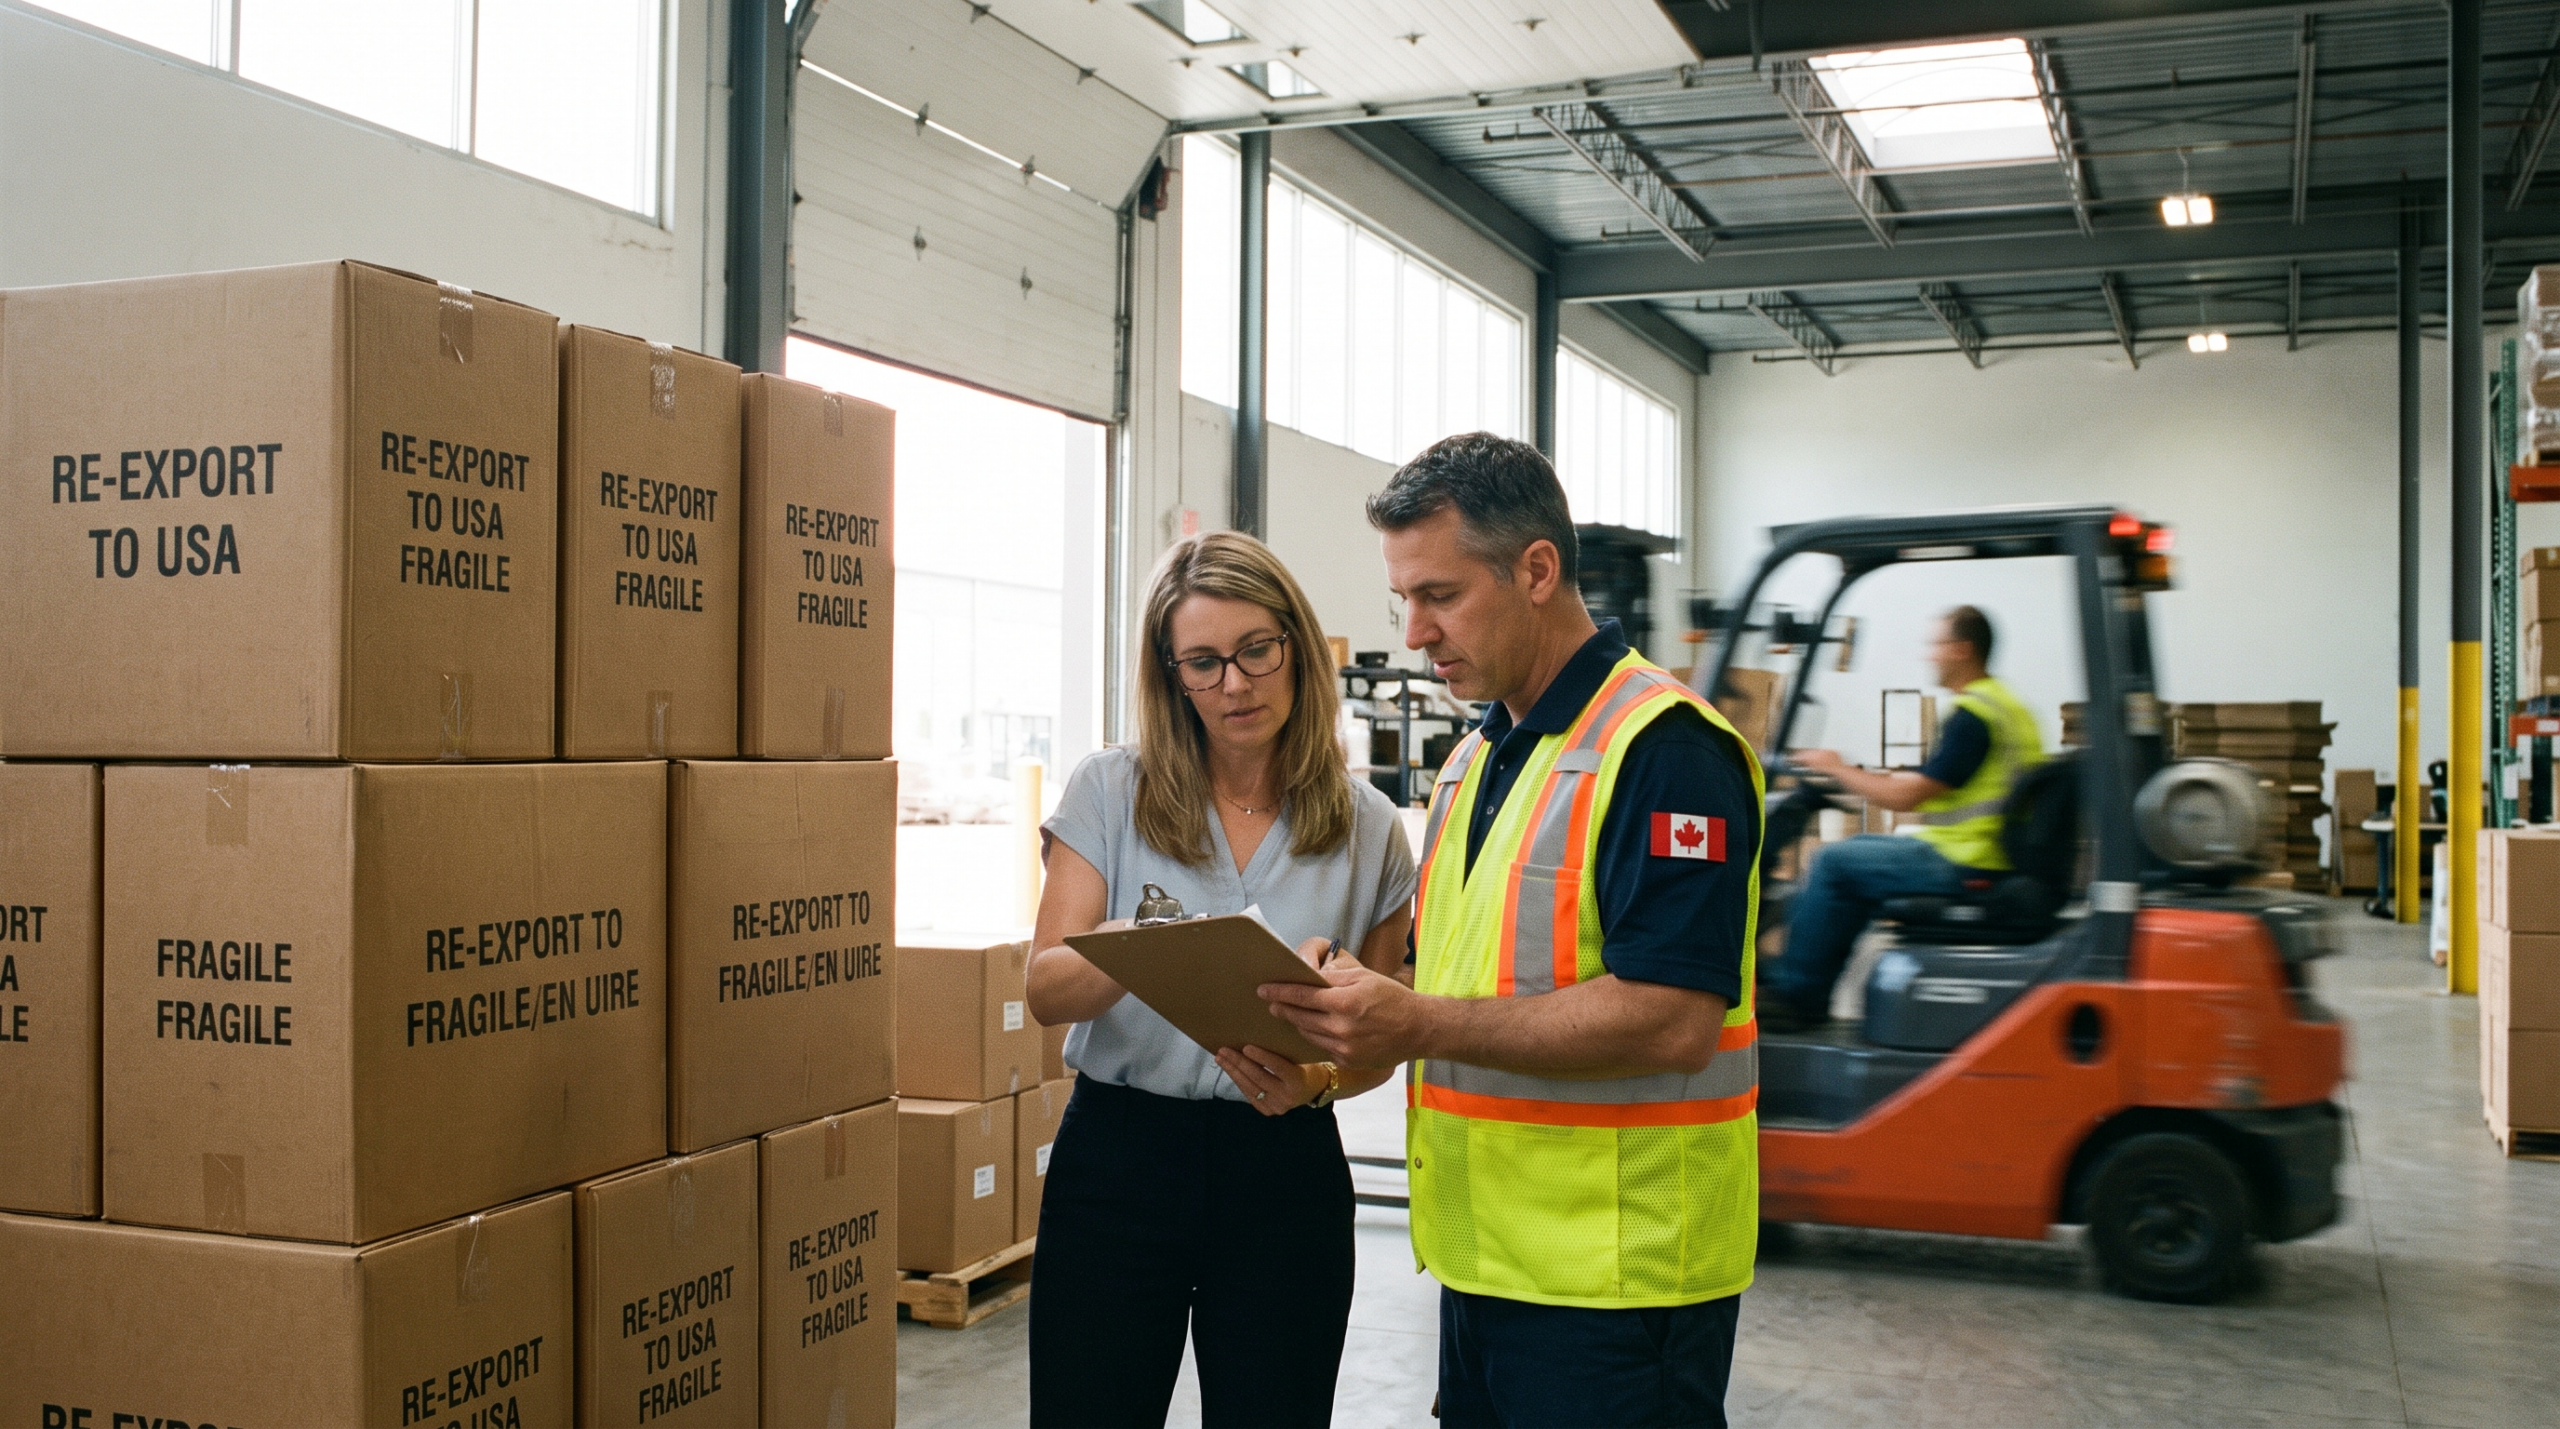
Cada año, miles de pymes canadienses pagan derechos de aduana por mercancías importadas que nunca permanecen en Canadá. Las reenvían a un cliente estadounidense, las devuelven a un proveedor europeo o las destruyen porque el modelo ya no se puede vender. En la gran mayoría de estos casos, los aranceles pagados en el momento de la importación son recuperables, y casi nadie los reclama.
El mecanismo se llama el inconveniente, o el programa de devolución de derechos de aduana de la Agencia de Servicios Fronterizos de Canadá (CBSA). No se trata ni de una zona gris ni de una optimización agresiva: es un programa oficial, previsto por la ley, diseñado para evitar que una mercancía sea gravada en un país por el que simplemente ha transitado.
Esta guía explica quién puede solicitar una devolución de impuestos, qué conceptos son reembolsables y cuáles no, los plazos que hay que respetar y la trampa del ACEUM, que reduce el reembolso en los envíos a Estados Unidos y México.
¿Qué es el reembolso aduanero?
El principio es sencillo: si has pagado derechos de aduana al importar una mercancía a Canadá y dicha mercancía sale posteriormente del país —ya sea exportada tal cual, transformada y luego exportada, o destruida bajo supervisión—, puedes solicitar a la ASFC que te reembolse dichos derechos.
El sistema de devolución de derechos de aduana no afecta solo a los grandes importadores. Un minorista online que importa un contenedor de accesorios y reenvía 30 % a clientes estadounidenses tiene un expediente de devolución de derechos de aduana. Un taller que importa componentes, los ensambla y los vende en el extranjero también lo tiene. Una empresa que haya importado un lote que haya quedado obsoleto y que deba destruirlo también tiene uno.
Para presentar una solicitud, es necesario disponer de un número de empresa de importador válido (cuenta del programa BN15). Si ya realiza importaciones con fines comerciales, ya lo tiene.
Los tres tipos de solicitudes de devolución de derechos de aduana
La ASFC distingue tres situaciones diferentes. Dependiendo de cuál sea tu caso, variará la documentación que debas presentar.
1. Exportación en el mismo estado
La mercancía se importa y, a continuación, se reexporta sin modificaciones. Este es el caso más frecuente y el más sencillo de documentar: basta con vincular la importación con la exportación. Es la situación típica del comercio de distribución, del reenvío y de las devoluciones a un proveedor extranjero.
2. Defecto de fabricación
Las mercancías importadas se utilizan para fabricar un artículo que posteriormente se exporta. La relación entre el insumo importado y el producto acabado exportado debe poder demostrarse mediante sus registros de producción. Esto supone mayores exigencias en materia de trazabilidad, pero las cantidades en juego suelen ser más elevadas.
3. Mercancías obsoletas o excedentes
Las mercancías importadas —o el producto acabado que las contiene— quedan obsoletas o en exceso y se destruyen. La destrucción debe acreditarse mediante un formulario E15, Certificado de destrucción/exportación, certificada y atestiguada bien por un agente de la ASFC, bien por un tercero cualificado que no tenga relación de dependencia con su empresa. No se destruye primero para luego solicitarlo: el procedimiento se prepara con antelación.
Lo que recuperas… y lo que sigue perdido
Es aquí donde muchas empresas se hacen una idea errónea de la cantidad que pueden recuperar. La devolución se refiere a los derechos de aduana, no al total de las cantidades abonadas en la frontera.
| Importe abonado en el momento de la importación | ¿Se puede recuperar mediante el sistema de devolución de derechos de aduana? | Nota |
|---|---|---|
| Aranceles aduaneros (arancel) | Sí | El núcleo del programa |
| Derechos antidumping y compensatorios (LMSI) | No | Excluidos del sistema de devolución de derechos de aduana |
| Contingentes arancelarios y costes asociados al nivel de preferencia arancelaria | No | Excluidos |
| Gastos de ajuste agrícola (artículo 22) | No | Excluidos |
| TPS / IVA | No, no por un inconveniente | Se puede recuperar mediante una deducción fiscal por insumos si estás registrado |
| Comisiones de intermediación del transportista | No | Gastos privados, no es una cantidad abonada a la ASFC |
En otras palabras: si en tu factura de importación figuraran 1 000 $ en concepto de «gastos de aduana», la parte realmente recuperable es la línea «derechos», no el total. En el caso de mercancías exentas de derechos en virtud de un acuerdo de libre comercio, sencillamente no hay nada que recuperar —y eso es una buena noticia, ya que significa que nunca has pagado nada—.
Los plazos: cuatro años, y ya han empezado a correr
La solicitud debe presentarse en los cuatro años siguientes a la fecha de despacho de aduana de las mercancías importadas. En el caso de las mercancías destruidas, el plazo se amplía a cinco años. En el caso de los vehículos de motor, es de cuatro años a partir del levante del vehículo importado por la ASFC.
Este plazo de cuatro años es la razón por la que merece la pena considerar el sistema de devolución de derechos de aduana, aunque nunca lo hayas tenido en cuenta. Las importaciones de 2023 aún están dentro del plazo. Una revisión retroactiva de cuatro años de reexportaciones suele suponer una cantidad de cinco cifras para una pyme que realiza envíos al extranjero con regularidad.
Otra condición que no hay que pasar por alto: las mercancías deben haber sido exportadas —o considerarse exportadas— antes la presentación de la solicitud. No se solicita una devolución de derechos sobre un envío previsto.
La trampa del ACEUM: la regla del menor de los dos derechos
Si exportas a Estados Unidos o a México, el ACEUM (CUSMA) limita la devolución. La devolución no puede superar el menor de los dos importes siguientes:
- el importe total de los derechos de aduana pagados en la importación a Canadá;
- el importe total de los derechos de aduana pagados por la mercancía al entrar en el país del ACEUM de destino.
En concreto: si has pagado 800 $ en concepto de derechos de aduana al importar a Canadá y tu cliente estadounidense solo ha pagado 300 $ en concepto de derechos de aduana al entrar en Estados Unidos, tu devolución tendrá un límite máximo de 300 $. Esta restricción se aplica a las mercancías no originarias del ACEUM utilizadas en la producción. No afecta a las exportaciones al resto del mundo, donde el límite máximo sigue siendo el importe pagado en Canadá.
Es una norma que cambia el orden de prioridades: a igual volumen, un expediente de reexportación a Europa o Asia suele reportar más beneficios que uno destinado a Estados Unidos.
Preparar un expediente K32 que se apruebe a la primera
La solicitud se presenta mediante el formulario K32, Solicitud de devolución de derechos de aduana, junto con la documentación justificativa, ante la oficina de la ASFC. Las solicitudes denegadas lo son casi siempre por el mismo motivo: la imposibilidad de vincular una importación concreta a una exportación concreta.
Documentación que hay que presentar para cada expediente:
- la declaración de importación (B3 / extracto GCRA) en la que figuren los derechos efectivamente pagados;
- documentación de exportación: conocimiento de embarque, factura comercial de exportación, justificante de entrega del transportista, declaración de exportación, si procede;
- la correspondencia entre ambos: números de pieza, números de serie, números de lote o registro de inventario;
- para su destrucción, el formulario E15 certificado y visado;
- las renuncias al reembolso firmadas por las demás partes que pudieran tener derecho a dicho reembolso (importador, exportador, propietario, productor), para que la ASFC no reembolse dos veces el mismo derecho.
Un consejo práctico: no trates el drawback como un proyecto anual. Las empresas que recuperan más son aquellas que han añadido una casilla «destinado a la reexportación» en su sistema de inventario desde el momento de la recepción. La trazabilidad se construye en el momento de la entrada, no cuatro años después en una caja de archivo.
¿Cuánto vale realmente?
Tomemos como ejemplo una pyme que importa 600 000 $ de mercancías al año con un tipo medio de derechos del 6,5 %, lo que supone unos 39 000 $ en concepto de derechos pagados. Si el 25 % del volumen se reexporta fuera de la ACEUM, la base de la devolución de derechos es de unos 9 750 $ al año —casi 39 000 $ en el plazo de cuatro años que aún queda por delante—.
| Guión | Cuotas pagadas / año | Parte reexportada | Perdida anual estimada |
|---|---|---|---|
| Pequeño importador | 8 000 $ | 15 % | ≈ 1 200 $ |
| Distribuidor para pymes | 39 000 $ | 25 % | ≈ 9 750 $ |
| Fabricante y exportador | 120 000 $ | 60 % | ≈ 72 000 $ |
Estas cifras son orientativas y varían en función de la clasificación arancelaria de sus mercancías, los acuerdos de libre comercio aplicables, el destino de la exportación y la restricción de la ACEUM. Los tipos de derechos reales dependen del código SA de cada artículo.
Por dónde empezar
Tres medidas concretas, en este orden:
- Saca tus declaraciones de importación de los últimos cuatro años y aísla la columna de los derechos pagados. Si en todas partes es cero, el expediente se da por cerrado.
- Compáralas con tus exportaciones. Cualquier mercancía que se importe y posteriormente se vuelva a exportar del país cumple los requisitos.
- Ordena por destino. Aborda primero los casos fuera del ACEUM, en los que no se aplica el límite máximo del menor de los dos derechos.
La devolución de impuestos exige una rigurosa documentación, pero se trata de dinero que ya ha salido de tu cuenta y que la ley te permite recuperar. Para una pyme que realiza envíos internacionales, suele ser la vía de recuperación más rentable de toda la cadena logística.
En Envío experto, ayudamos a las pymes y a los particulares canadienses en todos sus envíos transfronterizos: tramitación de la documentación aduanera, elección del transportista, reducción de los recargos y seguimiento de los envíos. Ponte en contacto con nuestro equipo para hacer un balance de tus envíos internacionales y tus gastos de aduana.
Las cantidades y los tipos mencionados en este artículo son orientativos. Varían en función de la clasificación arancelaria, el acuerdo de servicio, el destino y los programas aplicables. Comprueba siempre tu situación con la ASFC o con tu agente de aduanas.
 French
 English
 Spanish
