
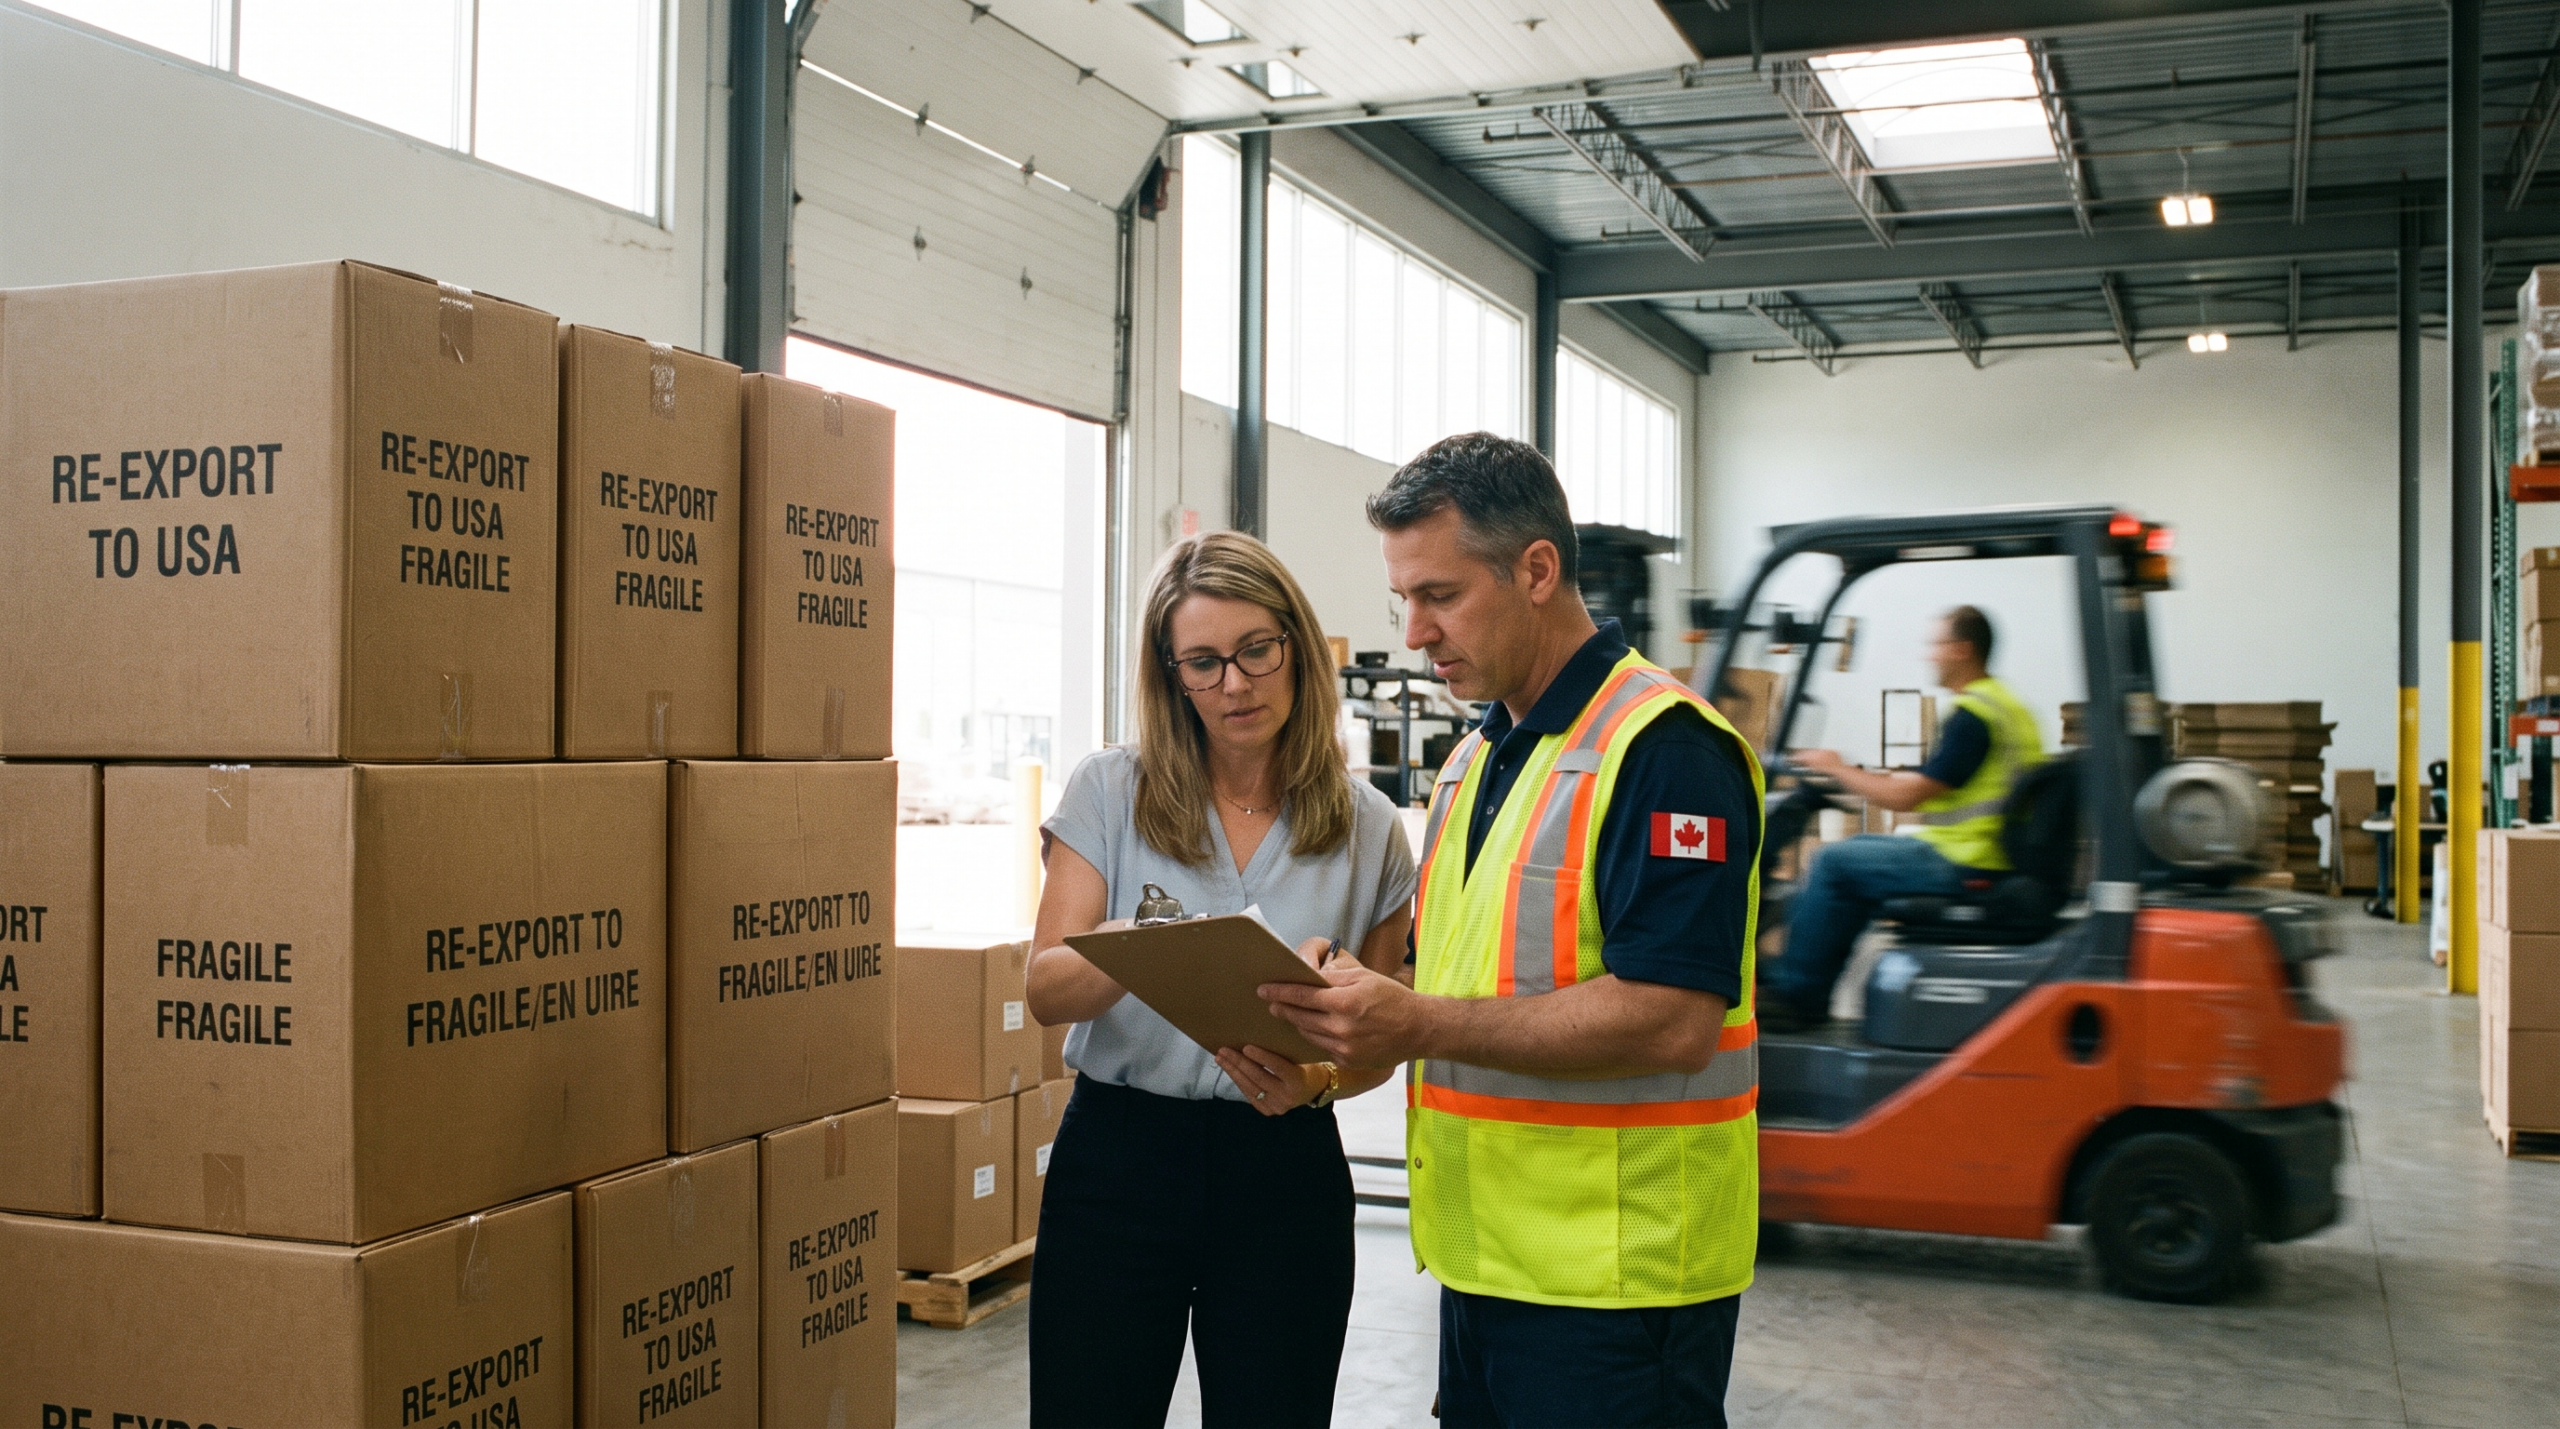
Chaque année, des milliers de PME canadiennes paient des droits de douane sur des marchandises importées qui ne restent jamais au Canada. Elles les réexpédient à un client américain, les retournent à un fournisseur européen, ou les détruisent parce que le modèle est devenu invendable. Dans la très grande majorité de ces cas, les droits payés à l’importation sont récupérables — et presque personne ne les demande.
Le mécanisme s’appelle le drawback, ou programme de drawback des droits de l’Agence des services frontaliers du Canada (ASFC). Ce n’est ni une zone grise ni une optimisation agressive : c’est un programme officiel, prévu par la loi, conçu pour éviter qu’une marchandise soit taxée dans un pays où elle n’a fait que transiter.
Ce guide explique qui peut demander un drawback, ce qui est récupérable et ce qui ne l’est pas, les délais à respecter, et le piège de l’ACEUM qui réduit le remboursement sur les expéditions vers les États-Unis et le Mexique.
Qu’est-ce que le drawback douanier
Le principe est simple : si vous avez payé des droits de douane en important une marchandise au Canada, et que cette marchandise quitte ensuite le pays — exportée telle quelle, transformée puis exportée, ou détruite sous supervision — vous pouvez demander à l’ASFC de vous rembourser ces droits.
Le drawback ne concerne pas que les grands importateurs. Un détaillant en ligne qui importe un conteneur d’accessoires et en réexpédie 30 % à des clients américains a un dossier de drawback. Un atelier qui importe des composants, assemble, et vend à l’étranger en a un aussi. Une entreprise qui a importé un lot devenu obsolète et qui doit le détruire en a un également.
Pour déposer une demande, il faut détenir un numéro d’entreprise d’importateur valide (compte de programme BN15). Si vous importez déjà commercialement, vous l’avez.
Les trois types de demandes de drawback
L’ASFC reconnaît trois situations distinctes. Savoir dans laquelle vous tombez détermine la documentation à monter.
1. Exportation dans le même état
La marchandise est importée, puis réexportée sans modification. C’est le cas le plus fréquent et le plus simple à documenter : il suffit de relier l’importation à l’exportation. C’est la situation typique du commerce de distribution, de la réexpédition et des retours vers un fournisseur étranger.
2. Drawback de fabrication
Les marchandises importées servent à produire un article qui est ensuite exporté. Le lien entre l’intrant importé et le produit fini exporté doit être démontrable par vos registres de production. C’est plus exigeant en traçabilité, mais les montants en jeu sont souvent plus élevés.
3. Marchandises obsolètes ou excédentaires
Les marchandises importées — ou le produit fini qui les contient — deviennent obsolètes ou excédentaires et sont détruites. La destruction doit être attestée par un formulaire E15, Certificat de destruction/exportation, certifié, et témoignée soit par un agent de l’ASFC, soit par un tiers qualifié sans lien de dépendance avec votre entreprise. On ne détruit pas d’abord pour demander ensuite : la procédure se prépare avant.
Ce que vous récupérez — et ce qui reste perdu
C’est ici que beaucoup d’entreprises se font une fausse idée du montant à récupérer. Le drawback porte sur les droits de douane, pas sur l’ensemble des sommes versées à la frontière.
| Somme payée à l’importation | Récupérable par drawback ? | Remarque |
|---|---|---|
| Droits de douane (tarif) | Oui | Le cœur du programme |
| Droits antidumping et compensateurs (LMSI) | Non | Exclus du drawback |
| Contingents tarifaires et frais de niveau de préférence tarifaire | Non | Exclus |
| Frais d’ajustement agricole (article 22) | Non | Exclus |
| TPS / TVH | Non, pas par drawback | Se récupère par crédit de taxe sur les intrants si vous êtes inscrit |
| Frais de courtage du transporteur | Non | Frais privés, pas une somme versée à l’ASFC |
Autrement dit : si votre facture d’importation affichait 1 000 $ de « frais de douane », la part réellement récupérable est la ligne « droits », pas le total. Sur des marchandises à droits nuls en vertu d’un accord de libre-échange, il n’y a tout simplement rien à récupérer — et c’est une bonne nouvelle, cela veut dire que vous n’avez jamais payé.
Les délais : quatre ans, et ils courent déjà
La demande doit être déposée dans les quatre ans suivant la date de dédouanement des marchandises importées. Pour les marchandises détruites, le délai est porté à cinq ans. Pour les véhicules automobiles, il est de quatre ans à compter de la mainlevée du véhicule importé par l’ASFC.
Ce délai de quatre ans est la raison pour laquelle le drawback vaut la peine d’être examiné même si vous n’y avez jamais pensé. Les importations de 2023 sont encore dans la fenêtre. Un exercice rétroactif sur quatre ans de réexportations représente souvent un montant à cinq chiffres pour une PME qui expédie régulièrement vers l’étranger.
Autre condition à ne pas manquer : les marchandises doivent avoir été exportées — ou réputées exportées — avant le dépôt de la demande. On ne demande pas un drawback sur une expédition prévue.
Le piège ACEUM : la règle du moindre des deux droits
Si vous exportez vers les États-Unis ou le Mexique, l’ACEUM (CUSMA) limite le remboursement. Le drawback ne peut pas dépasser le moindre des deux montants suivants :
- le total des droits de douane payés à l’importation au Canada;
- le total des droits de douane payés sur la marchandise à son entrée dans le pays ACEUM de destination.
Concrètement : si vous avez payé 800 $ de droits en important au Canada et que votre client américain n’a payé que 300 $ de droits à l’entrée aux États-Unis, votre drawback plafonne à 300 $. Cette restriction s’applique aux marchandises non originaires de l’ACEUM utilisées dans la production. Elle ne touche pas les exportations vers le reste du monde, où le plafond reste le montant payé au Canada.
C’est une règle qui change la priorisation : à volume égal, un dossier de réexportation vers l’Europe ou l’Asie rapporte souvent davantage qu’un dossier vers les États-Unis.
Monter un dossier K32 qui passe du premier coup
La demande se dépose au moyen du formulaire K32, Demande de drawback, accompagné des pièces justificatives, auprès du bureau de l’ASFC. Les demandes rejetées le sont presque toujours pour la même raison : l’impossibilité de relier une importation précise à une exportation précise.
Les pièces à réunir pour chaque dossier :
- la déclaration d’importation (B3 / relevé GCRA) montrant les droits effectivement payés;
- la preuve d’exportation : connaissement, facture commerciale d’export, preuve de livraison du transporteur, déclaration d’exportation le cas échéant;
- la correspondance entre les deux : numéros de pièce, numéros de série, numéros de lot ou registre d’inventaire;
- pour une destruction, le formulaire E15 certifié et témoigné;
- les renonciations au drawback signées par les autres parties qui pourraient prétendre au même remboursement (importateur, exportateur, propriétaire, producteur), afin que l’ASFC ne rembourse pas deux fois le même droit.
Un conseil pratique : ne traitez pas le drawback comme un projet annuel. Les entreprises qui récupèrent le plus sont celles qui ont ajouté une case « destiné à la réexportation » dans leur système d’inventaire dès la réception. La traçabilité se construit à l’entrée, pas quatre ans plus tard dans une boîte d’archives.
Combien ça vaut vraiment
Prenons une PME qui importe pour 600 000 $ de marchandises par an à un taux de droits moyen de 6,5 %, soit environ 39 000 $ de droits payés. Si 25 % du volume est réexporté hors ACEUM, la base de drawback est d’environ 9 750 $ par an — près de 39 000 $ sur la fenêtre de quatre ans encore ouverte.
| Scénario | Droits payés / an | Part réexportée | Drawback annuel estimé |
|---|---|---|---|
| Petit importateur | 8 000 $ | 15 % | ≈ 1 200 $ |
| Distributeur PME | 39 000 $ | 25 % | ≈ 9 750 $ |
| Fabricant exportateur | 120 000 $ | 60 % | ≈ 72 000 $ |
Ces chiffres sont indicatifs et varient selon le classement tarifaire de vos marchandises, les accords de libre-échange applicables, la destination d’exportation et la restriction ACEUM. Les taux de droits réels dépendent du code SH de chaque article.
Par où commencer
Trois gestes concrets, dans l’ordre :
- Sortez vos déclarations d’importation des quatre dernières années et isolez la colonne des droits payés. Si elle est à zéro partout, le dossier s’arrête là.
- Croisez-les avec vos exportations. Toute marchandise importée puis ressortie du pays est un candidat.
- Classez par destination. Traitez d’abord le hors-ACEUM, où le plafond du moindre des deux droits ne s’applique pas.
Le drawback demande de la rigueur documentaire, mais c’est de l’argent déjà sorti de votre compte et que la loi vous permet de reprendre. Pour une PME qui expédie à l’international, c’est souvent la ligne de récupération la plus rentable de toute la chaîne logistique.
Chez Expert Shipping, nous accompagnons les PME et les particuliers canadiens sur l’ensemble de leurs expéditions transfrontalières : documentation douanière, choix du transporteur, réduction des surcharges et suivi des envois. Contactez notre équipe pour faire le point sur vos expéditions internationales et vos coûts de douane.
Les montants et taux cités dans cet article sont indicatifs. Ils varient selon le classement tarifaire, l’entente de service, la destination et les programmes applicables. Validez toujours votre situation auprès de l’ASFC ou de votre courtier en douane.
 French
 English
 Spanish
